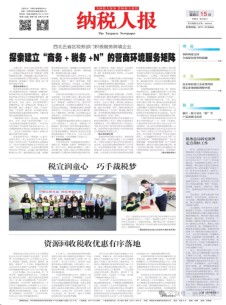
《纳税人报(汉)》是面向广大纳税人和税务工作者的汉文财税类专业报刊,立足税收宣传主阵地定位,坚持正确舆论导向,以搭建征纳沟通桥梁为核心使命,聚焦税收领域宣传、解读、科普与交流,传递财税领域权威声音。
报纸紧密围绕国家财税工作部署,及时宣传税收法律法规、政策导向与改革举措,用通俗化表达拆解专业涉税内容,帮助市场主体、社会公众读懂税费政策,明晰纳税权利与义务。版面内容兼顾政策解读、一线办税实务、财税理论探讨、典型案例剖析、征纳互动故事等板块,既服务税务系统内部业务交流,也面向各类市场经营主体,提供实用涉税指引,引导全社会树立依法诚信纳税理念。
该报秉持贴近基层、服务纳税人的办报思路,注重内容的实用性与可读性,兼顾政策严肃性与传播通俗性。既宣传税收在服务经济社会发展中的职能作用,弘扬诚信纳税先进典型,也对涉税违法案例进行理性剖析,普及税法底线意识,维护公平税收秩序。在媒体融合背景下,报纸同步拓展多元传播渠道,延伸宣传覆盖面,持续做好税法普及与纳税服务宣传工作。作为财税领域专业传播载体,报纸致力于拉近征纳双方距离,凝聚全社会税收共治共识,助力持续优化税收营商环境,为推进税收现代化营造良好的社会舆论氛围。
重要注意事项,请认真阅读
一、附注请一律使用当页脚注的形式,以带圈①……⑩的方式编号,使用每页重新编号的方式。每页脚注序号独立起讫,不承接上页顺序,确保读者无需翻页即可对照查阅当前页对应注释内容。
二、参考文献仅限于作者亲自阅读过的近期公开出版发行的主要文献,按照文中首次出现的次序编号,在文中对应处的右上角用方括号标注。同一文献多次引用时沿用首次编号,不重复排序。
三、提供作者简介:姓名、性别、民族(汉族可省略)、工作单位(写到二级学院)、职称或职务、主要研究方向或学科特长或从事何种专业技术工作、邮政编码、电子邮箱地址、联系电话。简介置于首页脚注位置,便于编辑联络作者核实相关信息。
四、标题层次一律用阿拉伯数字连续编号,不同层次的数字之间加下圆点相隔,最末数字后不加标点,如第一级标题用“1”、第二级标题用“1.1”、第三级标题用“1.1.1”等。层次编号应连续完整,不得跳级或重复。
五、本刊因发展及宣传需要,有权入编各类数据库,作者如不同意将论文编人数据库,请在来稿时声明,本刊将做适当处理。来稿未作声明者,视为同意本刊对论文进行数字化复制、汇编及网络传播。
六、正文中数字用法应遵循GB/T 15835-2011《出版物上数字用法》规定,公历世纪、年代、年月日及计量数值使用阿拉伯数字,定型词组、惯用语及概数使用汉字数字,全篇体例保持统一。
七、标点符号使用应以GB/T 15834-2011《标点符号用法》为准,顿号、逗号、分号、冒号各司其职,不得混用;书名号、引号的内外层次须清晰可辨,防止因标点误用造成语义歧解。
八、公历年份一律使用阿拉伯数字完整书写,不得简写为两位数字,如“2026年”不可写作“26年”;年份与月份、日期之间按规范格式连接,保持时间表述的精确性与一致性。
九、章节标题文字应简明扼要,一般不超过二十字,避免使用问句或感叹句作为学术论文层级标题;标题末不加句号,层级编号与标题文字之间空一格,排版疏朗。
十、论文摘要应具有独立性与自含性,能够不加注释和评论地简要陈述论文核心观点、研究方法与主要结论,字数控制在二百至三百字之间,不使用“本文”“作者认为”等第一人称表述。
及时下单,安全放心
合规安全,方便省心
若用户需要出版服务,请联系出版商,地址:内蒙古自治区呼和浩特市金桥开发区宇泰商务广场B座10楼,邮编:010020。