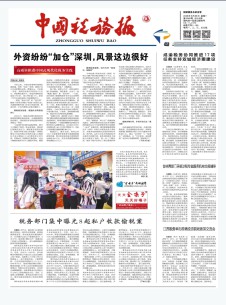
《中国税务报》是全国税务系统的行业党报,由国家税务总局主管,是面向财税领域、服务广大纳税人和税务工作者的权威主流媒体。报纸紧扣税收工作主线,立足税务系统,面向全社会,承担着宣传税收方针政策、解读财税法规、传播税收知识、记录税收事业发展进程的重要职责。
报纸坚持正确舆论导向,聚焦税收中心工作,及时传递权威涉税信息,深度解读各项税费改革举措,阐释税收在经济调控、民生保障、市场培育等方面发挥的职能作用。报道内容兼顾宏观视角与基层实践,既反映顶层政策部署,也展现各地税务部门在纳税服务、税收征管、智慧税务建设等领域的探索实践,记录税收现代化建设的前行脚步。
版面内容丰富多元,要闻板块聚焦重大涉税部署与行业动态;业务板块围绕税费政策实务、办税指引、风险提示展开,为市场主体提供实用参考;理论板块刊发财税研究文章,探讨经济税收热点问题;文化板块讲述税务人的一线故事,展现税务队伍风貌与行业人文底色。受众覆盖税务干部、企业财务人员、财税研究从业者以及各类市场主体。
顺应媒体融合发展趋势,报社统筹纸媒与新媒体平台协同发力,构建全媒体传播矩阵,拓展传播场景,提升政策传播的触达效果。报纸始终坚持专业性与通俗性并重,把专业的税收内容转化为大众易于理解的表达,搭建起税务部门与纳税人和社会公众之间沟通交流的桥梁。多年来,报纸持续讲好新时代税收故事,积极营造依法诚信纳税的社会氛围,为推进税收治理现代化、服务经济社会高质量发展提供坚实的舆论支撑。
重要注意事项,请认真阅读
一、正文层级序号统一规范为“一、”“(一)”“1.”“(1)”,层级不宜过多,以三至四级为宜;各级标题应简短明确,同一层级标题体例必须保持一致。
二、正文中所引用的教育政策文件、课程标准、领导人讲话等,须核对原文确保准确无误,注明文件全称及发布年份,不得随意删改或断章取义。
三、稿件中涉及的数据、案例、教学实例须真实可靠,数据来源需注明出处;案例应具有典型性和普适性,不得使用未经核实或虚构编造的教学事例。
四、稿件须严格遵守《中华人民共和国著作权法》,引用他人研究成果或教学资料须规范标注,直接引用不得超过全文10%,间接引用须注明来源。
五、稿件不得含有任何形式的一稿多投行为,作者须在投稿时声明专投本刊;如发现同时投递多家报刊或已在其他公开出版物发表,本刊将永不录用该作者稿件。
六、稿件中涉及学生个人信息(姓名、成绩、照片等)须进行匿名化处理,不得泄露未成年人隐私;涉及具体学校的负面案例须做模糊化处理,避免引发法律纠纷。
七、教研管理类稿件所提建议和措施须切实可行,符合当前教育政策导向和管理实际,忌空谈理论、脱离一线,须体现可操作性和推广价值。
八、教学研究类稿件须有明确的研究问题和方法意识,理论探讨应结合实践验证,实践总结应提升至规律性认识,避免单纯经验罗列或空泛议论。
九、试题命制类稿件须说明命题依据、考查目标及难度分布,每道试题须附参考答案和详细解析,解析应阐明解题思路、易错点和知识拓展方向。
十、同步辅导类稿件须严格对照最新教材版本和教学进度,知识点讲解应与教材表述保持一致,例题选取应体现典型性和梯度性,不得超前或滞后。
及时下单,安全放心
合规安全,方便省心
若用户需要出版服务,请联系出版商,地址:北京市丰台区广安路9号院国投财富广场1号楼716室,邮编:100055。